
Guide
Assicurazione Auto in Albania: Tipi di Copertura e Costi
Assicurazione Auto in Albania: Tipi di Copertura e Costi
Ogni veicolo registrato in Albania ha bisogno di un'assicurazione TPL (responsabilità civile verso terzi) per legge, mentre Kasko e Minikasko rimangono opzioni facoltative che proteggono la tua auto. Siguracion makine kosto shqipëri dipende principalmente da cinque fattori: la potenza del motore della tua auto, la tua età e la tua storia di guida, la città in cui sei registrato, il valore di mercato del veicolo e se aggiungi extra come assistenza stradale o copertura europea. Una polizza TPL di base per una piccola auto cittadina è economica; una Kasko completa su un veicolo più recente costa diverse volte di più.
Prima di fare qualsiasi altra cosa:
- Controlla la data di scadenza della tua polizza attuale. Puoi acquistare un rinnovo fino a 15 giorni prima della scadenza, senza necessità di interruzione.
- Acquista TPL online tramite un assicuratore o un'app se la tua auto è registrata in Albania. È obbligatorio indipendentemente da quanto spesso guidi.
- Considera Kasko solo se la tua auto soddisfa i criteri di valore e età richiesti dagli assicuratori. Altrimenti, Minikasko di solito si adatta meglio.
Punti Chiave
TPL è obbligatoria e copre solo i terzi, mentre Kasko e Minikasko sono opzioni facoltative che proteggono il tuo veicolo e hanno reali limiti di idoneità.
| Punto | Dettagli |
|---|---|
| TPL è non negoziabile | Ogni auto registrata in Albania ne ha bisogno per legge; guidare senza di essa comporta multe e sequestro. |
| Kasko ha requisiti di idoneità rigorosi | Gli assicuratori spesso richiedono un valore di mercato vicino a €5.000 e un'età del veicolo inferiore a circa 10 anni. |
| Minikasko colma il divario | Si adatta a auto più vecchie o di valore inferiore che non soddisfano i requisiti per una copertura Kasko completa. |
| Rinnova fino a 15 giorni prima | Acquistare una polizza sostitutiva prima della scadenza evita qualsiasi interruzione della copertura. |
| Acquisto digitale accelera le cose | Le app ora offrono l'acquisto istantaneo di TPL con piani di pagamento rateali, alcuni a interesse 0%. |
Indice
- Cos'è TPL e perché è obbligatoria
- Kasko e Minikasko: Cosa Aggiungono Oltre il Minimo
- Come gli Assicuratori Calcolano il Tuo Premio
- Guida all'Estero: Regole sulla Carta Verde e Assicurazione di Confine
- Dove e Come Comprare Assicurazione Auto in Albania
- Cosa Fare Dopo un Incidente
- Come Scegliere la Polizza Giusta Senza Pagare Troppo
- Domande Frequenti
- Fonti
Cos'è TPL e perché è obbligatoria
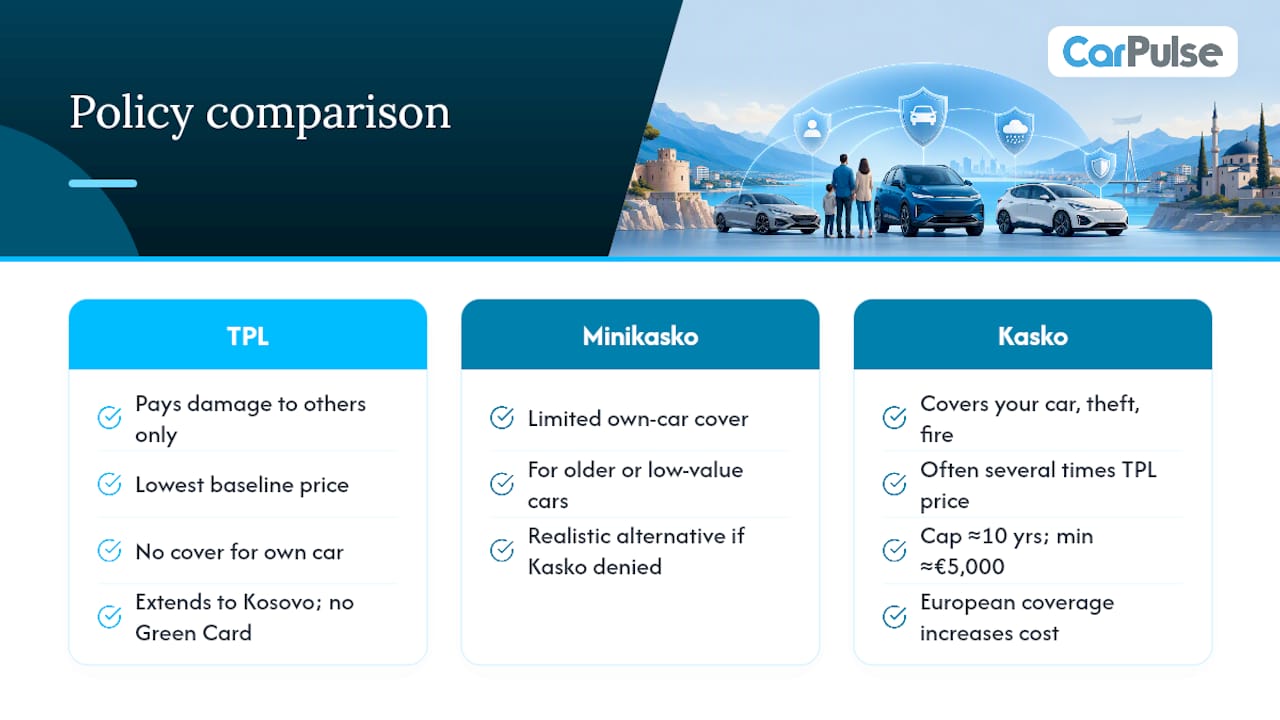
TPL sta per responsabilità civile verso terzi, ed è l'unico tipo di assicurazione richiesto dalla legge albanese. Copre i danni che causate ad altre persone, in tre categorie: danni materiali al loro veicolo o proprietà, lesioni corporee e perdita pecuniaria (reddito perso, spese mediche direttamente legate all'incidente). Non copre un centesimo per la tua auto.
Le polizze durano un anno e coprono tipicamente l'Albania insieme al Kosovo, poiché i due paesi condividono una zona assicurativa comune per il TPL domestico. Questo è un dettaglio che molti conducenti trascurano quando presumono che la polizza si fermi al confine albanese.
Salta questo e le conseguenze sono immediate. Guidare senza TPL valido è una violazione legale che comporta multe e può significare che la tua auto venga sequestrata a un posto di blocco. Gli assicuratori autorizzati a vendere TPL in Albania includono SIGAL UNIQA, SIGMA (VIG) e altri che operano sotto il quadro assicurativo del paese, quindi fare shopping tra le compagnie registrate è semplice.
Alcuni numeri da conoscere:
- I limiti di indennizzo TPL sono fissati in Lekë e variano in base all'assicuratore e al livello della polizza, coprendo separatamente lesioni corporee, danni materiali e perdite pecuniarie.
- Extra come assistenza stradale AutoSOS e estensioni territoriali europee vengono comunemente venduti insieme alla polizza TPL di base, non automaticamente inclusi.
- Il termine standard è di un anno; non esiste un prodotto TPL mensile nel mercato albanese come in alcuni paesi.
Consiglio Professionale: Imposta un promemoria nel calendario 20 giorni prima della scadenza della tua TPL. Questo ti dà un margine per confrontare i prezzi senza rischiare un'interruzione della copertura alla data di scadenza effettiva.
Kasko e Minikasko: Cosa Aggiungono Oltre il Minimo
TPL protegge le altre persone. Kasko e Minikasko proteggono la tua auto, e funzionano in modo molto diverso l'uno dall'altro.
Full Kasko copre il tuo veicolo per danni da incidente indipendentemente dalla colpa, oltre a coprire tipicamente furto, incendio e vandalismo, a seconda dei termini della polizza. È la cosa più vicina a una copertura completa nel mercato albanese. Minikasko è una versione ridotta, di solito coprendo un insieme più ristretto di rischi (spesso furto e tipi di danno specifici) a un premio inferiore, con un pagamento massimo.
Il problema con il Kasko completo è l'idoneità. La maggior parte degli assicuratori non emetterà una polizza Kasko a meno che l'auto soddisfi un valore di mercato minimo, spesso intorno a €5.000, e rientri in un intervallo di età di circa 10 anni. Se guidi un'auto usata più vecchia, il Kasko potrebbe semplicemente non essere offerto a te, indipendentemente da quanto saresti disposto a pagare.
È esattamente qui che Minikasko guadagna il suo posto. È progettato per auto che non superano il limite del Kasko, o per proprietari che vogliono una certa protezione senza il premio più alto. Alcuni prodotti Minikasko limitano il risarcimento a livelli come 1.000.000 Lekë, un tetto da controllare prima di presumere di essere completamente coperti.
- Full Kasko: protezione più ampia, indipendente dalla colpa, idoneità rigorosa.
- Minikasko: protezione parziale, costo inferiore, meno restrizioni sull'età o sul valore del veicolo.
- Entrambi escludono l'usura generale, guasti meccanici e spesso danni derivanti dalla guida sotto l'influenza.
Consiglio Professionale: Non acquistare Kasko completo solo perché sembra più sicuro. Se la tua auto ha più di 10 anni o vale meno di circa €5.000, gli assicuratori potrebbero rifiutarlo comunque, quindi Minikasko è l'opzione realistica e spesso quella più intelligente dal punto di vista finanziario.
Come gli Assicuratori Calcolano il Tuo Premio
Il tuo prezzo non è un numero fisso estratto da una tabella. Gli assicuratori considerano diversi fattori, e comprenderli ti consente di negoziare o fare acquisti in modo più intelligente invece di accettare il primo preventivo.
Le principali variabili che influenzano il tuo premio:
- Dimensione e potenza del motore. Motori più grandi statisticamente significano richieste più elevate, quindi sia TPL che Kasko si adeguano alla potenza o alla cilindrata.
- Età e esperienza del conducente. I conducenti più giovani, specialmente sotto i 25 anni, tendono a pagare di più presso quasi tutti gli assicuratori.
- Storia delle richieste. Un record pulito guadagna uno sconto per assenza di richieste; incidenti recenti aumentano il prezzo del rinnovo.
- Valore e età del veicolo. Questo è il fattore più importante per Kasko, dove il limite di pagamento è legato a ciò che l'auto vale realmente.
- Città o regione. Le aree urbane come Tirana vedono un traffico più denso e tassi di incidenti più elevati, che gli assicuratori considerano nella determinazione dei prezzi.
- Territorio e extra. Estendere la copertura all'Europa, aggiungere assistenza stradale o abbassare la franchigia aumenta tutti il prezzo base.
Le franchigie funzionano come ti aspetteresti: scegli una franchigia più alta e il tuo premio scende, ma paghi di più di tasca tua se effettivamente presenti una richiesta. È un vero compromesso, non una formalità sulla documentazione.
Per una stima approssimativa, una piccola auto cittadina con una polizza TPL di base si colloca all'estremità bassa dello spettro dei costi, mentre un veicolo più recente e di valore più alto con Kasko completo, estensione europea e assistenza stradale può costare diverse volte quel prezzo base. I costi totali di possesso di un veicolo in Albania includono l'assicurazione insieme a carburante, manutenzione e tasse, quindi è utile pianificare il premio come una voce in un budget annuale più ampio piuttosto che in isolamento.
Se stai assicurando un'auto che hai appena comprato, controllare le abitudini di manutenzione essenziali per le strade albanesi insieme alla tua ricerca di assicurazione tende a catturare piccoli problemi prima che diventino richieste costose.
Guida all'Estero: Regole sulla Carta Verde e Assicurazione di Confine
Il TPL albanese non ti segue automaticamente attraverso ogni confine. Due documenti gestiscono il divario: Karton Jeshil (Carta Verde) e Polica Kufitare (polizza di confine).
Se sei un conducente albanese che si dirige all'estero, hai bisogno del Karton Jeshil per garantire la copertura di responsabilità civile nei paesi che stai visitando. Senza di esso, stai guidando senza assicurazione nel momento in cui attraversi in un paese che la richiede. Andando nella direzione opposta, le auto con targa straniera che entrano in Albania hanno bisogno di una Polica Kufitare, una polizza di confine che svolge lo stesso ruolo per i visitatori.
Le opzioni di validità per le polizze di confine variano tipicamente da viaggi brevi a un anno intero:
- 15 giorni per un rapido viaggio transfrontaliero o transito.
- 30 a 90 giorni per viaggi prolungati o visite stagionali.
- Fino a 1 anno per i conducenti che attraversano regolarmente i confini.
Prima di viaggiare, controlla questa lista di controllo:
- Conferma che il tuo Karton Jeshil sia valido per ogni paese sul tuo percorso, non solo per la tua destinazione finale.
- Porta con te la registrazione del veicolo, il tuo documento d'identità nazionale o passaporto, e il documento fisico della Carta Verde.
- Acquista la copertura di confine qualche giorno prima del viaggio piuttosto che al confine, poiché code e ritardi burocratici sono comuni ai posti di blocco affollati.
Dove e Come Comprare Assicurazione Auto in Albania
Hai tre percorsi pratici per acquistare copertura: uffici degli assicuratori, agenti o broker autorizzati e canali digitali tramite app bancarie o fintech. Tutti e tre vendono gli stessi prodotti di base, TPL, Kasko e Minikasko, ma l'esperienza differisce notevolmente.
Entrare nell'ufficio di un assicuratore funziona ancora bene se vuoi qualcuno che spieghi i termini faccia a faccia. Gli agenti e i broker possono essere utili per confrontare più assicuratori contemporaneamente invece di visitare ciascuno separatamente. Ma l'acquisto digitale ha realmente cambiato il processo per molti conducenti. Le segnalazioni locali notano che l'esperienza di acquisto dell'assicurazione in Albania è passata da un onere burocratico a qualcosa di molto più conveniente, guidata principalmente da app mobili.
Il flusso tipico di acquisto appare così:
- Raccogli la registrazione del veicolo, il documento d'identità e il numero della polizza attuale se stai rinnovando.
- Ottieni un preventivo, di persona, tramite un broker o tramite un'app.
- Scegli il tuo livello di copertura e eventuali extra (assistenza stradale, estensione europea).
- Paga, sia in un'unica soluzione che tramite un piano rateale.
- Ricevi la tua polizza, spesso come PDF istantaneamente tramite canali digitali, o su carta se acquistata in un ufficio fisico.
Con il pagamento, app come Myiute ora consentono ai conducenti di acquistare TPL e suddividere il costo in 4 rate a interesse 0%, il che è importante se preferisci non pagare un anno intero in anticipo. Questa opzione di rateizzazione ha anche aiutato a ridurre le interruzioni accidentali, poiché rinnovare digitalmente richiede minuti invece di un viaggio in ufficio.
Consiglio Professionale: Se hai appena acquistato un'auto usata tramite una piattaforma come CarPulse, assicurala prima di guidarla a casa, non dopo. Un'interruzione anche di un giorno senza TPL è una violazione legale, e i concessionari non copriranno quel rischio per te.
Cosa Fare Dopo un Incidente
I minuti subito dopo un incidente decidono quanto agevolmente andrà la tua richiesta in seguito. Rimani calmo e segui questo ordine:
- Controlla prima eventuali feriti. Chiama i servizi di emergenza se qualcuno è ferito, senza eccezioni.
- Sposta i veicoli fuori dal traffico se è sicuro farlo e accendi le luci di emergenza.
- Scambia i dettagli con l'altro conducente: nome, numero di targa, assicuratore e numero di polizza.
- Fotografa la scena, i danni e la posizione di entrambi i veicoli prima che qualcosa venga spostato.
- Chiama la polizia per qualsiasi cosa oltre a graffi minori, poiché un rapporto della polizia diventa spesso documentazione richiesta per la tua richiesta.
Una volta al sicuro, informa il tuo assicuratore il prima possibile. Avrai tipicamente bisogno di:
- Il rapporto della polizia (se ne è stato redatto uno).
- Foto dei danni e della scena dell'incidente.
- Il tuo numero di polizza e documento d'identità.
- I dettagli assicurativi dell'altro conducente.
I tempi di risposta e pagamento variano in base all'assicuratore e alla complessità della richiesta, ma le richieste TPL semplici tendono a muoversi più velocemente rispetto alle richieste Kasko contestate che coinvolgono questioni di colpa. Una cosa da proteggere: presentare piccole richieste può ridurre il tuo sconto per assenza di richieste nel tempo, quindi valuta se una riparazione minore vale la pena gestirla di tasca tua rispetto a presentare una richiesta tramite l'assicurazione, specialmente se la tua franchigia mangerebbe la maggior parte del pagamento comunque.
Come Scegliere la Polizza Giusta Senza Pagare Troppo
Abbinare la copertura alla tua situazione reale, piuttosto che acquistare qualsiasi cosa un agente spinga, fa risparmiare soldi veri. Lavora su questo prima di firmare qualsiasi cosa:
- Elenca come usi realmente l'auto: guida quotidiana in città, occasionali viaggi lunghi o viaggi regolari all'estero.
- Controlla se la tua auto è idonea per il Kasko completo o se Minikasko è l'opzione realistica.
- Verifica i limiti territoriali. La polizza copre solo l'Albania, o l'Albania e l'Europa?
- Conferma l'importo della franchigia e come influisce su un reale pagamento della richiesta.
- Chiedi della rete di richieste. L'assicuratore ha partner di riparazione vicino a te, o verrai inviato dall'altra parte della città?
Quando parli con un assicuratore o un agente, chiedi direttamente:
- Qual è il limite di indennizzo esatto per lesioni corporee, danni materiali e perdite pecuniarie?
- Cosa è escluso specificamente? Chiedi la lista delle esclusioni, non un riassunto.
- Come funziona il processo di richiesta dall'inizio alla fine, e qual è il tempo di pagamento tipico?
Fai attenzione a qualche bandiera rossa: linguaggio di esclusione vago che nessuno può spiegare chiaramente, promesse di richieste rapide senza partner di riparazione locali nominati, e premi che sembrano sospettosamente bassi rispetto ai concorrenti che offrono lo stesso livello di copertura. Se un preventivo sembra troppo buono, di solito lo è, e la carenza si presenta più tardi nel testo in piccolo.
Perché Esiste Questa Guida
Acquistare la mia prima polizza in Albania significava sedere attraverso gergo che non comprendevo completamente, e ho creato questa guida per risparmiare ad altri conducenti questa esperienza. Carpulse già connette acquirenti, venditori e concessionarie in tutto il paese, quindi guidare i lettori attraverso il passo successivo, assicurando l'auto che hanno appena comprato o venduto, sembrava l'estensione naturale di quel lavoro.
Domande Frequenti
Quanto costa l'assicurazione auto in Albania?
Il costo dipende dal tipo di copertura, potenza del veicolo, età del conducente, storia delle richieste e città. Una polizza TPL di base per una piccola auto si colloca all'estremità bassa; il Kasko completo su un veicolo più recente e di valore più alto con copertura europea costa considerevolmente di più, spesso diverse volte il prezzo base del TPL.
È TPL la stessa cosa dell'assicurazione auto completa?
No. TPL paga solo per i danni che causate ad altre persone o alle loro proprietà. Non paga nulla per riparare la vostra auto dopo un incidente, furto o incendio, ed è qui che entrano in gioco Kasko o Minikasko.
Posso assicurare un'auto usata più vecchia con Kasko?
Spesso no. La maggior parte degli assicuratori limita l'idoneità al Kasko a un'età del veicolo di circa 10 anni e a un valore di mercato minimo vicino a €5.000. Se la tua auto rientra al di fuori di questi limiti, Minikasko è di solito l'alternativa realistica.
Ho bisogno di una Carta Verde per guidare in Kosovo?
Le polizze TPL nazionali in Albania si estendono comunemente al Kosovo senza una Carta Verde separata, poiché i due mercati condividono quella zona di copertura. Controlla i termini specifici della tua polizza per confermare, poiché i dettagli della copertura variano in base all'assicuratore.
Cosa succede se guido senza TPL valido?
Stai violando la legge albanese, il che può comportare multe e sequestro del veicolo a un posto di blocco. Significa anche che sei personalmente responsabile per eventuali danni che causate, senza alcun assicuratore che copra il costo.
Posso pagare l'assicurazione auto a rate in Albania?
Sì. Diversi canali digitali, comprese app bancarie e fintech, ora offrono piani di pagamento rateali, alcuni con 0% di interesse su quattro pagamenti, rendendo più facile gestire il costo annuale senza pagare il premio completo in anticipo.
Questo articolo è informativo e non sostituisce il parere di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alle tue circostanze prima di agire su qualsiasi informazione qui presente.
Fonti
- iute – Siguracioni i makinës (app Myiute e opzioni di rateizzazione)
- Albsig – Kasko o full Kasko: quale scegliere?
- SIGAL – Prezzi online per assicurazione auto e extra
- SIGMA VIG – Prodotti di assicurazione auto (TPL & transfrontaliera)
Consigliato
- Finanziamento dei veicoli in Albania: Prestiti & Leasing |… | CarPulse Albania
- Finanziamento dei Veicoli in Albania: Prestiti & Leasing |… | CarPulse Albania
- Come finanziare un'auto in Albania: la tua guida a… | CarPulse Albania
- Finanziamento dell'auto in Albania: la guida completa | CarPulse Albania